この記事で分かること
- キオクシアが7月31日に示した第2四半期(2026年7〜9月)の会社見通しと、その前提になっている四半期の数字の並び
- 同じ合弁工場のウェハを売るSandisk(米国)が10月29日に発表した同一四半期の実績と、そこから読み取れるキオクシアの売上の構造
- 10月30日18時45分の発表で確認する項目(単価・数量、10〜12月見通し、資本政策)と、確認に使う物差し
キオクシアホールディングスは、NAND型フラッシュメモリ(電源を切ってもデータが残る半導体メモリ。SSDやスマートフォンのストレージの中身)を四日市・北上の工場で作り、データセンター向けSSDやスマートフォン向けに販売する会社です。工場は米Sandiskとの合弁(Flash Ventures)で運営しており、2社は同じウェハを分け合って、それぞれ自社の顧客に売っています。
本記事は公開情報(決算短信・決算説明資料・有価証券報告書等)に基づく情報提供を目的としたものであり、特定の有価証券の売買を推奨・勧誘するものではありません。金融商品取引法に定める投資助言・代理業として行うものではありません。記載内容の正確性・完全性は保証されません。投資に関する最終決定はご自身の判断と責任で行ってください。筆者は本記事に記載された銘柄の株式を保有している、または今後保有する可能性があります。本記事の内容は執筆時点(2026年10月30日午前)の情報に基づきます。
決算ヘッドラインと「最初の違和感」
第1四半期(2026年4〜6月)の実績は、売上収益1兆7,671億円(前四半期比+76%)、Non-GAAP営業利益1兆3,262億円(同利益率75%)、親会社株主に帰属する四半期利益8,422億円でした。会社はこの発表で、第2四半期の見通しを売上収益2兆3,900億円、Non-GAAP営業利益1兆9,000億円(同利益率79.5%)、親会社株主帰属の四半期利益1兆2,700億円と示しました。通期予想は出していません。

ここで最初に引っかかる点が一つあります。第1四半期の実績は、会社自身が5月に示していた見通し(営業利益1兆3,000億円、純利益8,690億円)を300億円前後下回り、同時に発表した8,000億円の自社株買いと1対3の株式分割を含めても、翌営業日の株価は下落しました。業績の水準が過去最高でも、株価の反応を決めたのは「会社見通しとの差」と「次の四半期の伸び率」でした。第2四半期も同じ構図で読まれる可能性があるため、本記事では「見通しに対して実績がどこに落ちたか」「10〜12月の見通しが前四半期比で何%か」を確認できる形に、事実を並べておきます。
なぜ同じ工場のウェハを売るSandiskの決算が、キオクシアの読み解きに使えるのか。その分解は以降で扱います。
1. 第2四半期の会社見通しを分解する
会社見通しの売上+35.2%(前四半期比)は、単価と数量の掛け算です。NANDの売上は「出荷したビット数(記憶容量の総量)×1ビットあたりの平均販売単価(ASP)」で決まります。
単価側の材料。業界調査会社TrendForceの公表値では、NANDの契約価格(メーカーと大口顧客の間で四半期ごとに決まる取引価格)は、2026年1〜3月+55〜60%、4〜6月+70〜75%、7〜9月+10〜15%、10〜12月は+15〜20%の見通しです。7〜9月については、メモリモジュールメーカーADATAのCEOが「メーカー各社から30〜40%の値上げ通知を受けた」と台湾メディアに述べており、調査会社の予測値と実際の値上げ通知の幅には開きがあります。10月28日に発表されたSK hynixの7〜9月期決算では、NANDのASPが前四半期比で20%台半ばの上昇、ビット出荷は微減でした。
数量側の材料。キオクシアは2026年の市場全体のビット成長率を「10%台後半」と見込み、自社はそれを「若干上回る」と説明しています(7月31日の会見での会社側の発言、報道ベース)。供給は合弁工場の生産能力で決まり、Sandiskは10月29日の決算で「期中に販売可能なビットの伸びは10%台半ば」と自社分の数字を示しています。
一般に、固定費の比重が高い半導体工場では、単価の上昇がほぼそのまま利益に落ちます。第1四半期のNon-GAAP営業利益率75%は、2025年4〜6月の13%から5四半期で62ポイント上がった計算です。会社見通しの79.5%は、この延長線上にあります。
2. Sandiskの同一四半期から分かること
2-1 同じウェハを売って、売上の伸びが1.5倍違う
Sandiskは10月29日(米国時間)に2027年6月期第1四半期(2026年7〜9月)を発表しました。売上110.3億ドル(前四半期比+23.0%)、非GAAP粗利率85.1%、非GAAP営業利益率80.4%。会社の説明によると、この+23%のうち価格要因は約4割(約+9ポイント)、数量要因が約6割(約+14ポイント)でした。前の四半期(4〜6月)は売上+50.7%で、価格要因が約3分の2(約+34ポイント)を占めていました。
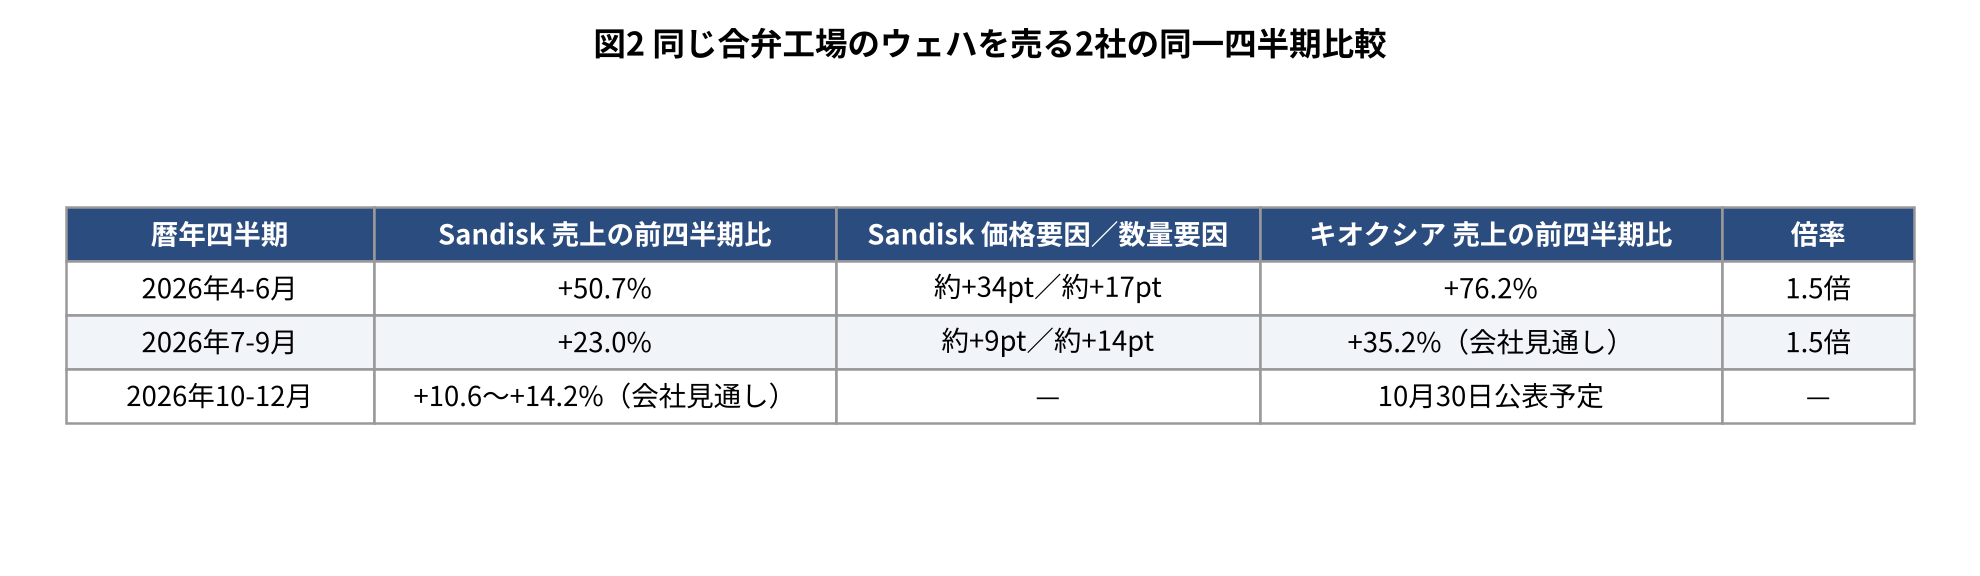
キオクシアの4〜6月は+76.2%で、Sandiskの+50.7%の1.5倍です。7〜9月の会社見通し+35.2%も、Sandiskの実績+23.0%のちょうど1.5倍にあたります。同じウェハを同じ時期に売っているのに、売上の伸びがこれだけ違う理由として、公開情報から確認できる差は一つあります。
2-2 Sandiskの長期契約と、キオクシアの開示
Sandiskは2026年4月から、主要顧客8社と3〜5年の複数年供給契約(会社の呼び方では「New Business Model」)を結んでいます。数量の約束に、価格の下限(フロア)と変動部分、顧客の不履行に備えた財務保証を組み合わせた契約で、2027年6月期に出荷するビットの約半分、2028年6月期の約3分の2が契約済みです。契約済みでまだ売上計上していない金額(残存履行義務)は、9月末時点で889億ドルと開示されています。
この種の契約は、市況が崩れたときの下値を守る代わりに、市況が上がる局面では実現価格が契約の調整サイクルに縛られて業界の契約価格より遅れます。Sandiskの7〜9月の価格要因(約+9ポイント)が、調査会社の同期間の見通し(+10〜15%)やSK hynixの実績(20%台半ば)を下回ったことは、この構造と整合します。
キオクシアは「長期契約(LTA)を推進する」と説明していますが、契約の比率、価格条件、契約済み金額のいずれも、現時点で数字の開示はありません。開示がない状態では、キオクシアの実現価格は市場価格に近い動きをしていると見るのが自然で、4〜6月の+76%という伸びもそれと整合します。要するに、同じウェハを売る2社でも、Sandiskは「上値の一部を手放して下値を契約で固めた」会社、キオクシアは「上値も下値も市場価格に連動する」会社として、現時点の開示上は性格が分かれています。
2-3 数量の配分
Sandiskの7〜9月は、用途別にデータセンター向け+61%、スマートフォン・PC向け+7%、コンシューマー向け(SDカード等)▲29%(いずれも前四半期比)でした。価格が上がる中で売上が3割減ったコンシューマー向けは、数量がそれ以上に減ったことを意味します。会社は「データセンターに供給を優先配分した」と説明しています。
キオクシアの第1四半期は、SSD&ストレージ1兆1,747億円(前四半期比+5,744億円)、スマートデバイス5,257億円(同+1,883億円)、その他667億円でした。第2四半期の用途別の伸びがSandiskと同じ形(データセンター向けに集中、スマートフォン向けは鈍化)になっているかは、確認項目になります。
3. 資本政策に出ている事実
3-1 自社株買いは6営業日で完了
7月31日に決議した自社株買い(上限3,000万株・8,000億円、取得期間8月3日〜10月30日)は、8月3日から8月10日までの6営業日で1,613万3,500株・7,999億9,768万9,000円を取得して枠を使い切りました(取得株数は分割前。平均取得単価は分割前で約4万9,590円、分割後換算で約1万6,530円)。取得期間の終期は10月30日に設定されており、決算発表と同じ日に取得結果の総括が開示される日程です。
分割後の株式数は、発行済1,644,045,264株、自己株式は取得分を3倍すると約4,840万株です。
3-2 配当方針は「累進配当」、金額は未定
6月2日のInvestor Dayで、会社は資本配分の優先順位を「設備投資・研究開発・人的投資→財務基盤の強化→複数年の累積フリーキャッシュフローから、累進配当(減配せず維持または増額する配当)を基本の還元として開始し、余裕があれば追加還元を検討する」と示しました。第1四半期決算では中間配当0円、期末・年間は「未定」のままです。
累進配当は一度始めると減配できない性格の方針です。一般に、業績の振れ幅が大きい業種で累進配当を採る会社は、起点の配当額をサイクルの底でも維持できる水準に置きます。キオクシアの直近2期の純利益は、2025年3月期2,723億円、2026年3月期5,545億円で、今期の第1四半期の四半期利益8,422億円はこの2期の年間利益を上回ります。起点の配当額がどの利益水準を参照して決まるかは、開示を待つ必要があります。
3-3 設備投資と合弁の負担
8月27日、キオクシアとSandiskは2032年までに日本で総額310億ドル超(約5兆円)を投資する計画を発表しました。北上の新棟(K3)を含み、1兆円超の投資とされています。Sandiskは10月29日の決算で、自社の2027年6月期の設備投資総額を「売上の一桁台半ば」(前期は2億ドル弱)に引き上げると説明しました。合弁工場の投資は原則として2社で分担するため、Sandisk側の増額はキオクシア側の投資計画とも対応します。キオクシアの年度ごとの投資額と資金の手当て(第1四半期末でネットキャッシュに転換済み)は、第2四半期の開示で更新されるかを見る項目です。
費用面では、第1四半期に株式報酬費用194億円(前四半期は21億円)、従業員への特別加算金として年間500億円の計上が示されています。
4. 業界環境との整合
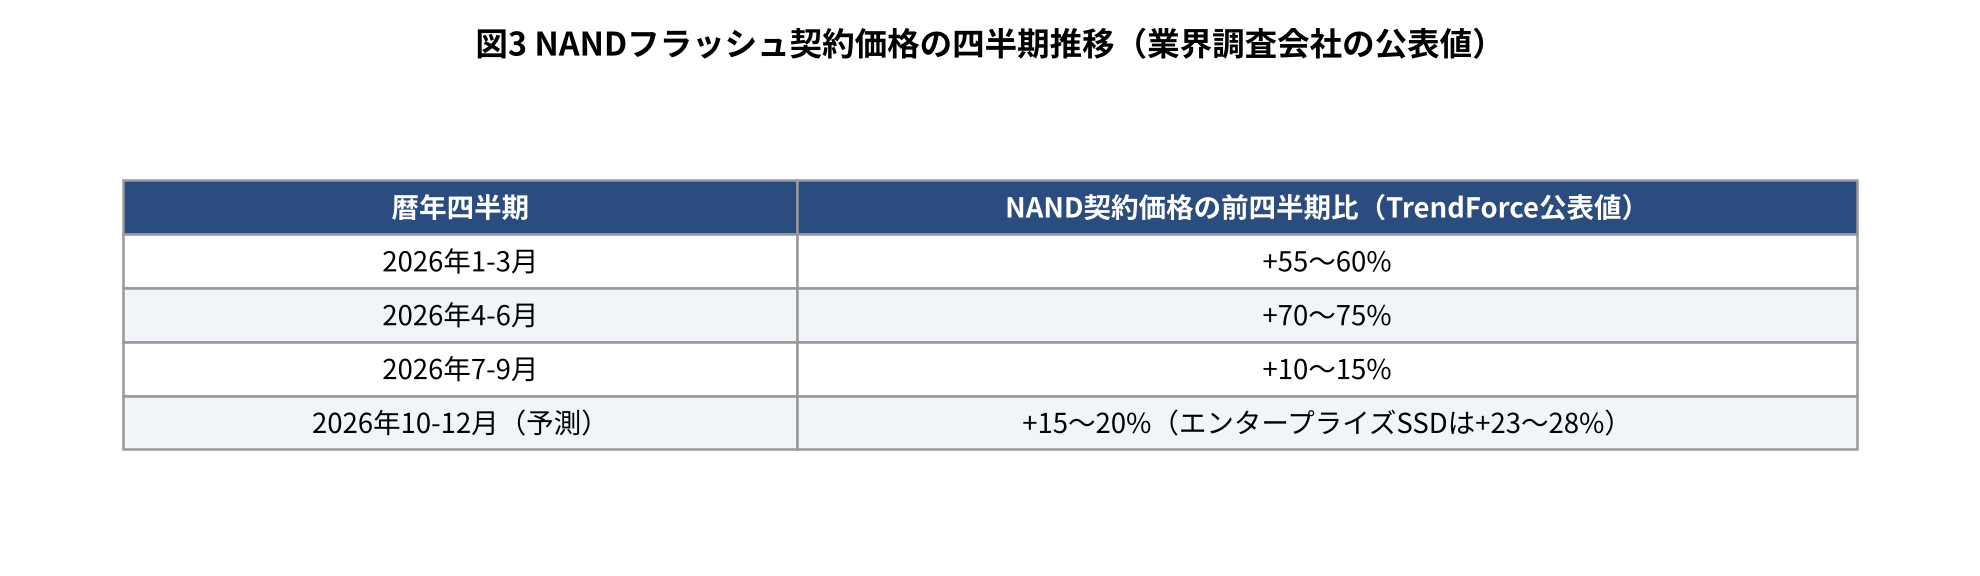
- 契約価格は7〜9月に上昇率が一段落し、10〜12月は再び+15〜20%の見通し(エンタープライズSSDは+23〜28%)。伸びの中心はデータセンター向けで、PC向けは在庫が厚く値上げ幅が抑えられる見通しとされています
- NANDのスポット価格(512Gb TLCウェハ)は8月31日の週から6週連続で下落しました。スポット価格は契約価格より先に動く傾向がありますが、取引量は契約価格の方が大きく、両者が逆方向に動く期間は過去にもあります
- SK hynixは生産能力の過半を今後2年の長期契約で固めたと説明し、Sandiskは上記のとおり契約済みビットの比率を開示しました。契約による価格の固定が業界全体に広がる中で、キオクシアの開示がどこまで追いつくかは、同業比較の論点です
- 供給側では、中国YMTCが2027年にウェハ生産を約24%増やす見通しが報じられています。韓国勢の大型増設は2028年以降とされ、調査会社は2027年後半から需給が緩むと見ています
5. 10月30日の発表で確認する項目
発表は18時45分(引け後)。反応が株価に出るのは11月2日(月)です。10月30日の日中はSandiskの決算(時間外で約8%安と報道)の影響が先に出るため、11月2日の値動きを読むときは10月30日の終値を基準に置く必要があります。
① 単価と数量の前四半期比。会社は決算説明資料で「同一製品(like-for-like)のASP」と「ビット換算の出荷記憶容量」の前四半期比を示す慣行があります(2026年1〜3月は単価が2倍超、ビットが約10%減)。ASPの伸びがSK hynix(20%台半ば)に近いかSandisk(約+9ポイント)に近いかで、2-2で整理した「市場価格連動かどうか」が確認できます。
② 10〜12月の会社見通しの前四半期比。Sandiskは+10.6〜14.2%、調査会社の契約価格見通しは+15〜20%。キオクシアの見通しがこの2つのどちら側に置かれるかが、物差しになります。あわせて、会社が「LTA」の比率・価格条件を数字で示すかどうか。
③ 資本政策。自社株買いの取得結果の総括、追加の取得枠の有無、期末配当予想(累進配当の起点額)、設備投資の年度配分。
④ 費用の内訳。株式報酬費用と特別加算金の計上額、訴訟損失引当金(2026年3月期第4四半期に計上)の追加の有無。
今後の開示スケジュール(開示済みの日程)
- 2026年10月30日 18:45:2027年3月期 第2四半期決算発表
- 2026年10月30日:自己株式取得期間の終期
- 2026年11月2日:決算後の最初の取引日
- 2027年2月:第3四半期決算発表(会社のIRカレンダーの例年の時期)
- 2027年春:米国でのADS上場を予定と報道(会社の確定開示は要確認)
本記事で確認できた事実
- 第1四半期は売上1兆7,671億円・Non-GAAP営業利益1兆3,262億円(利益率75%)。会社の第2四半期見通しは売上2兆3,900億円・Non-GAAP営業利益1兆9,000億円(利益率79.5%)
- 第1四半期は会社自身の見通しを300億円前後下回り、8,000億円の自社株買いと1対3分割を同時発表しても翌営業日は下落した
- 同じ合弁工場のウェハを売るSandiskは7〜9月に売上+23.0%(価格要因約+9ポイント)。キオクシアの4〜6月の伸びはSandiskの1.5倍、7〜9月の会社見通しも1.5倍
- Sandiskは複数年契約で2027年6月期出荷ビットの約半分を固め、残存履行義務889億ドルを開示。キオクシアは長期契約の比率・条件の数字を開示していない
- 自社株買い8,000億円は8月3日〜10日の6営業日で完了。配当は累進配当の方針を掲げたまま、中間0円・期末未定
- NAND契約価格は7〜9月+10〜15%、10〜12月見通し+15〜20%。スポット価格は6週連続下落
- キオクシア・Sandiskは2032年までに約5兆円の国内投資を公表、Sandiskは今期の設備投資を売上の一桁台半ばへ引き上げ
本記事は公開情報(決算短信・決算説明資料・有価証券報告書等)に基づく情報提供を目的としたものであり、特定の有価証券の売買を推奨・勧誘するものではありません。金融商品取引法に定める投資助言・代理業として行うものではありません。記載内容の正確性・完全性は保証されません。投資に関する最終決定はご自身の判断と責任で行ってください。筆者は本記事に記載された銘柄の株式を保有している、または今後保有する可能性があります。本記事の内容は執筆時点の情報に基づきます。
情報源
キオクシアホールディングス 2027年3月期第1四半期決算短信・決算説明会資料(2026年7月31日)、同 自己株式取得・株式分割の開示(7月31日)、Investor Day 2026(6月2日)の資料・報道、キオクシア・Sandisk共同発表(8月27日)、Sandisk FY27 Q1決算リリース・電話会議の報道(10月29日)、SK hynix 2026年第3四半期決算(10月28日)、TrendForce契約価格予測(7月・9月公表)、工商時報(ADATA CEO発言、7月)、EE Times Japan(四半期業績の整理)、日本経済新聞・ロイター(7月31日の決算報道)。